Индекс деловой активности ФРБ Филадельфии в августе подскочил до 47,4, достигнув максимума с апреля 2021 года. При этом почти 57% компаний сообщили об улучшении активности, тогда как только 9,6% отметили ухудшение.
Но есть важный нюанс: это не показатель фактического объема производства. Индекс является диффузионным и показывает разницу между долей компаний, сообщающих об улучшении и ухудшении условий. Поэтому значение 47,4 не означает рост выпуска на 47,4%.
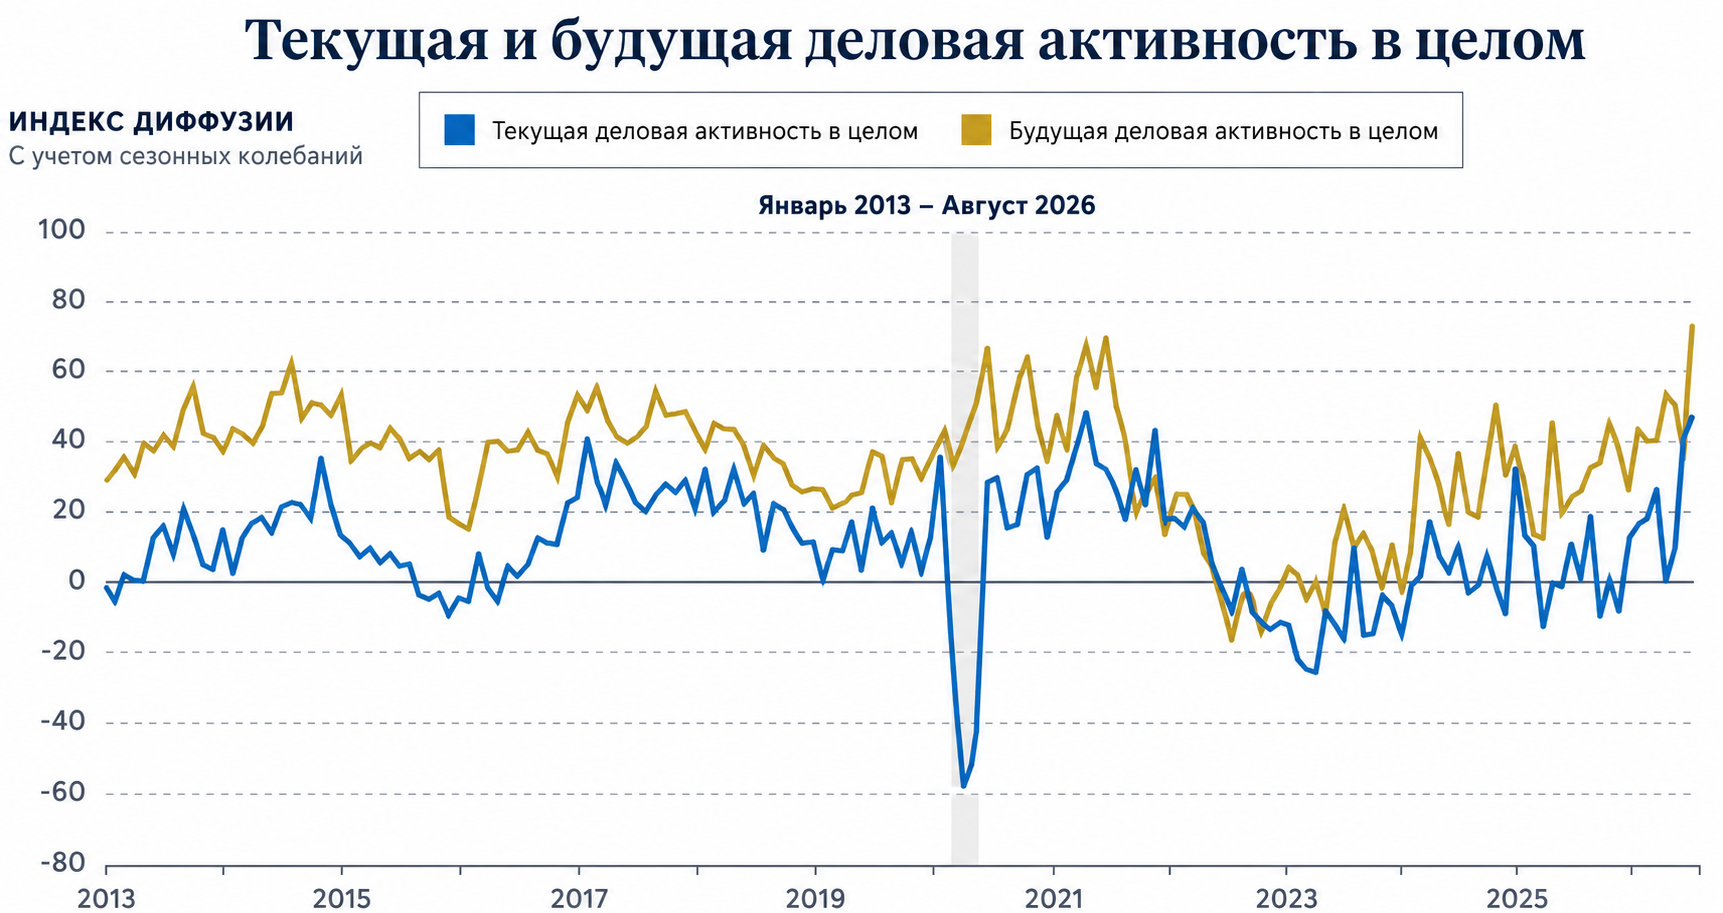
Текущая и будущая деловая активность в целом, январь 2013 – август 2026. Индекс диффузии.
Производство против услуг
Еще интереснее выглядит ситуация при сравнении с непроизводственным сектором.
Индекс текущей активности непроизводственных компаний в августе упал до −8,2, что стало самым низким значением с марта. Таким образом, разрыв между производственным и непроизводственным секторами достиг 55,6 пункта.
Это необычно сильное расхождение. Оно говорит не столько о том, что экономика США внезапно перешла в производственный бум, сколько о том, что разные части экономики сейчас живут в совершенно разных условиях.
Но будущее выглядит еще сильнее
Самый неожиданный сигнал пришел из ожиданий. Будущий индекс общей активности производителей взлетел до 73,6, максимума с августа 1983 года. Индекс будущих капитальных расходов достиг 48,2, максимального значения за 53 года.
Однако здесь стоит сохранять осторожность. Диффузионные индексы способны резко двигаться после экстремальных значений. Если историческая закономерность, показанная на графике, сохранится, текущий всплеск может постепенно нормализоваться.
Что это значит для ФРС
Сигнал одновременно сильный и противоречивый.
Производство и инвестиционные планы выглядят мощно, а занятость в производственном опросе также улучшилась. Но слабость услуг указывает, что внутренний спрос распределяется крайне неравномерно. При этом ценовые индексы производителей остаются повышенными: индекс уплаченных цен составил 40,9, а 80% компаний, ожидающих изменения отраслевых затрат, считают, что конкуренты будут повышать цены.
Для ФРС это означает, что сильное производство само по себе еще не является поводом для расслабления, особенно если рост сопровождается ценовым давлением.
Главный вывод
Американская экономика сейчас выглядит сильнее, чем можно было бы предположить по отдельным слабым данным, но ее структура становится необычной.
Производство показывает мощный импульс, услуги проседают, а ожидания бизнеса находятся на экстремально высоком уровне. Поэтому следующий вопрос для рынка будет не в том, насколько высоко поднялся индекс, а сможет ли этот импульс сохраниться в ближайшие месяцы.